
Para usar dados em estratégias fiscais, o caminho é a jurimetria tributária: analisar em escala as decisões do CARF e dos tribunais sobre uma tese de Direito Tributário, medir a taxa real de êxito em cada instância e usar esse resultado para decidir se vale a pena litigar, quando compensar um crédito ou como se posicionar diante de um auto de infração. Em vez de decisão baseada em percepção individual, o jurídico passa a comparar o comportamento real de cada órgão julgador e transformar esse padrão em parecer, relatório ou tese processual.
Por que a jurimetria é tão relevante no Direito Tributário?
O Direito Tributário é um dos ramos mais sensíveis a mudanças de entendimento. Uma tese pode estar consolidada no STJ e, ainda assim, enfrentar resistência no CARF ou em tribunais regionais específicos. Sem dados, a leitura desse cenário fica limitada à experiência pessoal do advogado ou à percepção de que “esse tribunal costuma decidir contra”.
A jurimetria substitui essa percepção individual por evidência. Ao analisar centenas ou milhares de decisões sobre um mesmo tema, é possível visualizar o comportamento real dos órgãos julgadores: quais teses têm alta taxa de êxito, em quais tribunais o risco é maior, e como esse cenário muda ao longo do tempo. Para o jurídico corporativo, isso significa recomendar uma estratégia fiscal com base em probabilidade real de sucesso, não em intuição.
Esse tipo de análise também é o que sustenta pareceres e teses defensáveis diante de conselhos, auditorias e da própria diretoria financeira da empresa, que cada vez mais espera do jurídico uma resposta em linguagem de risco e não apenas de argumento jurídico.
O que a jurimetria tributária consegue analisar?
Na prática, a jurimetria tributária permite mapear:
- Taxa de êxito de uma tese específica, por tribunal e por instância.
- Valores médios discutidos em autos de infração e ações de repetição de indébito.
- Tempo médio de tramitação de um processo tributário, por tema e por órgão julgador.
- Frequência de determinado fundamento (por exemplo, decadência ou prescrição) nas decisões favoráveis.
- Comportamento de julgadores ou câmaras específicas do CARF em relação a um tema.
- Evolução de uma tese ao longo do tempo, incluindo o efeito de mudanças legislativas ou de composição dos órgãos julgadores.
- Comparação entre o entendimento administrativo (CARF) e o judicial (TRFs, STJ, STF) sobre o mesmo tema.
Jurimetria no CARF e nos tribunais: por que comparar instâncias?
Em uma pesquisa jurimétrica realizada na Turivius sobre a exclusão do ICMS da base de cálculo do PIS e da Cofins, foram analisadas decisões recuperadas pela consulta temática correspondente, distribuídas entre CARF, STF, STJ e TRF3 e classificadas conforme o resultado para o contribuinte: favorável, contrário ou parcialmente favorável.
O objetivo não era medir toda a jurisprudência tributária brasileira, mas compreender como os julgados disponíveis naquele recorte se comportavam ao longo dos anos e, sobretudo, avaliar se a conclusão mudava conforme a instância examinada.
Quando todas as decisões eram apresentadas de forma agregada — isto é, somando CARF e tribunais judiciais — o gráfico mostrava picos de decisões contrárias ao contribuinte, especialmente entre 2014 e 2017. Porém, ao retirar o CARF da base e manter apenas STF, STJ e TRF3, a tendência se alterava de forma relevante: os picos de decisões desfavoráveis deixavam de aparecer com a mesma intensidade.
No recorte judicial apresentado, em 2019, foram identificadas 1.833 decisões favoráveis ao contribuinte, contra 724 decisões contrárias.
A diferença não significa que uma das leituras fosse incorreta. Cada uma respondia a uma pergunta diferente:
| Pesquisa | Pergunta respondida |
|---|---|
| CARF + STF + STJ + TRF3 | Como se comportaram os julgados administrativos e judiciais recuperados na pesquisa? |
| STF + STJ + TRF3, sem CARF | Como se comportaram os julgados judiciais recuperados sobre a mesma matéria? |
Esse contraste é relevante porque CARF e Poder Judiciário atuam em ambientes institucionais distintos. No período anterior à consolidação da tese pelo Supremo, o CARF possuía limitações próprias para afastar a aplicação de normas por fundamento constitucional. Já o STF decidiu a controvérsia no Tema 69, firmando que “o ICMS não compõe a base de cálculo para a incidência do PIS e da Cofins”.
O mesmo exercício foi feito com um filtro adicional: além da expressão relativa à exclusão do ICMS da base do PIS/Cofins, foram selecionadas decisões que continham a expressão “decisão Cosit”. Nesse recorte mais específico, foram localizadas 588 decisões. Na análise agregada, o resultado mostrava 61 decisões contrárias e 13 favoráveis ao contribuinte. Ao remover o CARF, o cenário se aproximava do equilíbrio: 14 decisões contrárias, contra 13 favoráveis.
A lição do exemplo é direta: uma estatística consolidada pode sugerir que determinada tese é amplamente desfavorável, quando essa percepção decorre, na realidade, do peso de uma instância específica na base pesquisada.
Comparar instâncias permite identificar:
- se a resistência à tese está no contencioso administrativo ou no Judiciário;
- qual é a tendência no fórum em que a discussão efetivamente será travada;
- como a jurisprudência evoluiu antes e depois de um precedente vinculante;
- e quais riscos devem ser considerados na definição da estratégia.
No caso da exclusão do ICMS da base do PIS e da Cofins, o desfecho posterior também reforça a relevância do recorte temporal: após o trânsito em julgado do RE 574.706, o CARF passou a aplicar obrigatoriamente o Tema 69 e a reconhecer a exclusão do ICMS destacado da base das contribuições.
Comparar instâncias, portanto, não é selecionar os dados mais convenientes. É contextualizar a pesquisa para que o advogado e o cliente compreendam onde a tese encontra maior resistência, quando essa resistência ocorreu e qual estratégia é mais adequada para cada fórum.
Leia também: Voto de qualidade no CARF – qual é o real impacto para empresas?
Exemplos de uso da jurimetria no Direito Tributário
Para que esses exemplos funcionem como evidência metodológica, e não apenas como ilustração, cada print precisa deixar claro qual foi a consulta feita, quais órgãos entraram na busca, o período analisado, a data da coleta e o critério usado para classificar o resultado como favorável, desfavorável ou parcial.
Exclusão do ICMS da base do PIS/Cofins
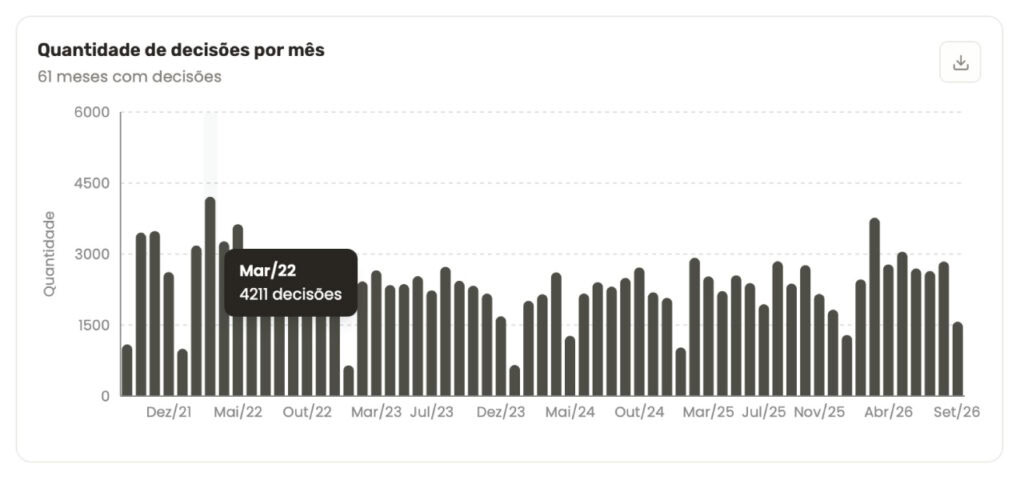
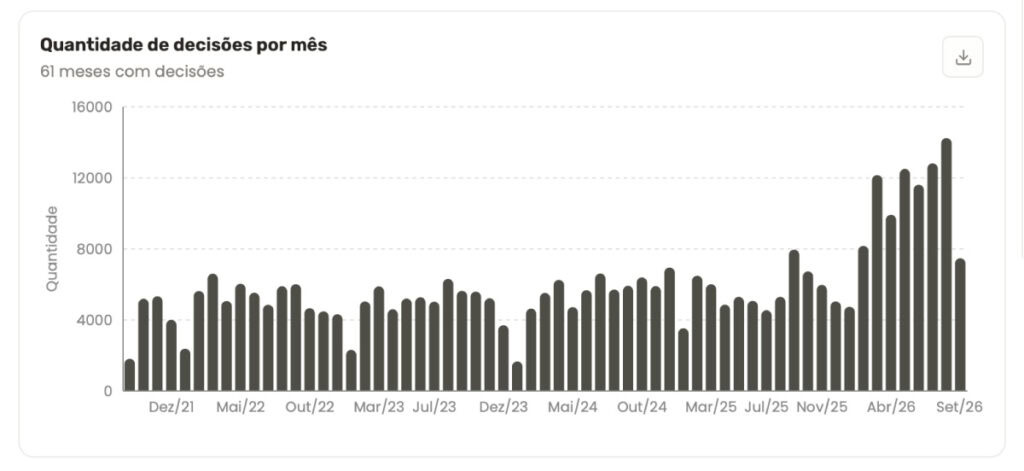
A exclusão do ICMS da base de cálculo do PIS e da Cofins é um exemplo clássico de como a volumetria de casos pode orientar a leitura de uma tese tributária. Ao pesquisar o tema e visualizar quantos julgados foram localizados em cada instância, o advogado consegue distinguir uma controvérsia pontual de uma discussão massiva, com ampla circulação entre órgãos administrativos e judiciais.
O ponto central não é apenas identificar que o STF firmou, no Tema 69, a tese de que o ICMS não compõe a base de cálculo do PIS e da Cofins. É entender que a tese gerou uma cadeia relevante de controvérsias posteriores: aplicação da modulação, definição do ICMS destacado, repetição de indébito, compensação e tratamento de procedimentos administrativos.
A consulta por volumetria permite demonstrar isso de forma objetiva. Um número expressivo de resultados indica que a matéria não se encerrou com o precedente principal: ela continuou a gerar disputas sobre alcance, marco temporal e execução prática. O STF modulou os efeitos do julgado para que a tese produza eficácia após 15 de março de 2017, ressalvadas as ações judiciais e administrativas protocoladas até a data da referida sessão de julgamento.
No âmbito administrativo, o CARF passou a aplicar a orientação vinculante e a reconhecer a exclusão do ICMS destacado da base das contribuições.
Autos de infração e discussões no CARF
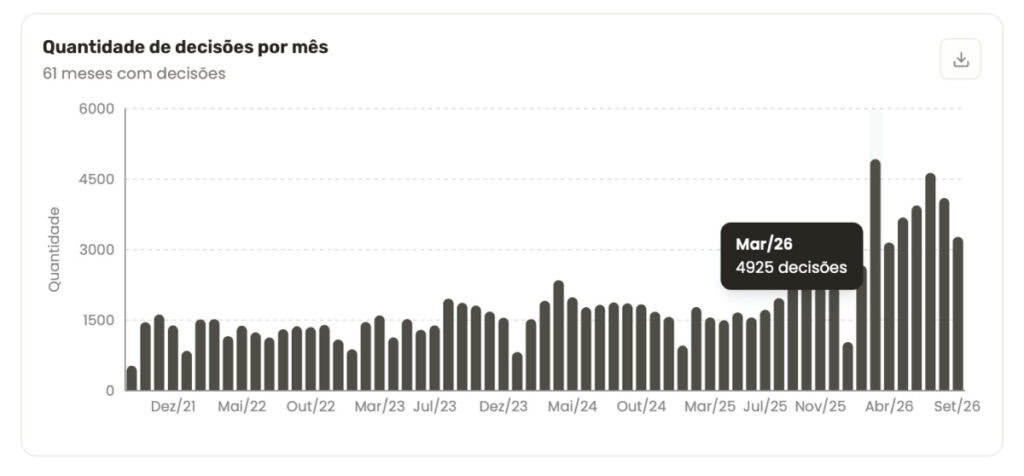
Aqui o foco não precisa ser uma tese constitucional ampla. A jurimetria também serve para identificar padrões de julgamento em preliminares, nulidades, multas, prova, decadência, responsabilidade tributária ou enquadramento fiscal.
Um caso atual ilustra bem esse uso. Em acórdão de 2025, o CARF rejeitou a preliminar de nulidade de um auto de infração de PIS e Cofins que havia incluído o ICMS na base de cálculo mesmo após o marco do Tema 69, mas deu parcial provimento ao recurso para excluir o ICMS exigido no lançamento, aplicando o Tema 69 e o Parecer SEI nº 7.698/2021/ME.
O caso mostra que, em autos de infração, o resultado da pesquisa não deve ser reduzido a “ganhou ou perdeu”. Há pelo menos três camadas: a validade formal do auto (nulidade, motivação, competência, cerceamento de defesa), o mérito da exigência (base de cálculo, créditos, classificação, fato gerador) e as penalidades e consequências financeiras (multa, juros, redução ou cancelamento parcial do crédito).
Em vez de pesquisar apenas “nulidade do auto de infração”, o advogado pode comparar quantas decisões acolhem preliminares formais, quantas rejeitam a nulidade mas reduzem o crédito no mérito, e quais fundamentos aparecem com mais frequência em cada turma do CARF.
Fique por dentro: Os autos bilionários no CARF deixaram de ser exceção no contencioso tributário?
Teses ligadas à Reforma Tributária
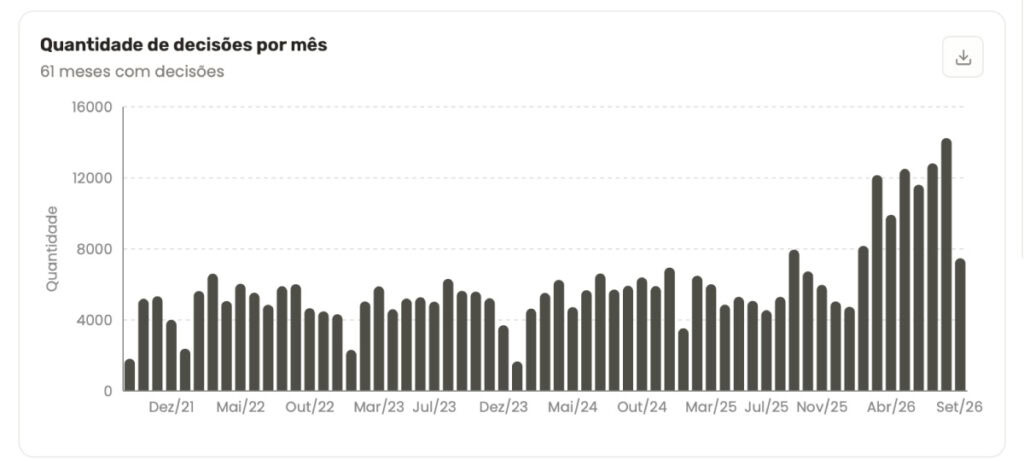
Como a Reforma Tributária é recente e a jurisprudência sobre IBS e CBS ainda está em formação, esse exemplo não deve sugerir uma maturidade estatística que o acervo ainda não tem. O uso mais sólido aqui não é uma taxa de êxito consolidada, mas o monitoramento de como controvérsias antigas migram para o novo sistema, e de como CARF e tribunais tratam a EC nº 132/2023 e a regulamentação que veio depois dela.
Já há decisões do STF que discutem elementos do novo sistema. Em julgamento sobre incentivos fiscais para agrotóxicos, a Corte examinou a EC nº 132/2023, IBS, CBS, seletividade, neutralidade tributária e a disciplina de benefícios para insumos agropecuários. Em outro caso, o STF tratou do impacto de receitas estaduais de ICMS na transição para o IBS. No CARF, também já aparecem acórdãos que relacionam alterações normativas da regulamentação da reforma a penalidades aduaneiras e à retroatividade benigna.
Para empresas, esse acompanhamento antecipado permite identificar riscos antes que a controvérsia se consolide em volume suficiente para virar um problema generalizado.
Assim, a volumetria ajuda a responder uma pergunta estratégica: o tema já está gerando litígios relevantes ou ainda está em fase inicial de formação jurisprudencial? Para departamentos jurídicos e tributários, essa informação permite priorizar monitoramento, revisão de procedimentos e prevenção de contingências.
Leia também: IBS e CBS vão reduzir o contencioso tributário no Brasil?
Repetição de indébito e compensação tributária
A jurimetria também é útil depois que uma tese já foi vencida no mérito, porque a vitória não significa, por si só, que o crédito será integralmente recuperável.
Na exclusão do ICMS da base do PIS e da Cofins, por exemplo, a discussão seguiu para o marco temporal da modulação, a repetição do indébito, a compensação administrativa e a legitimidade de quem pretende recuperar valores.
O STF fixou que a modulação do Tema 69 alcança os fatos geradores anteriores a 15 de março de 2017, ressalvadas as ações judiciais e os procedimentos administrativos protocolados até essa data. O STJ, por sua vez, reconhece a possibilidade de discutir a compensação administrativa do indébito em mandado de segurança, mas também restringe a legitimidade do contribuinte de fato, que suporta economicamente o tributo mas não pode discutir exações incidentes sobre o faturamento, como o PIS e a Cofins.
A pesquisa jurimétrica permite medir em qual desses subtemas está a maior concentração de decisões desfavoráveis, e assim orientar a estratégia de recuperação de créditos com mais precisão.
Como transformar dados jurimétricos em estratégia tributária com a Turivius
A jurimetria tributária começa com uma pergunta jurídica clara. Antes de pesquisar, é preciso definir qual decisão será apoiada pelos dados: avaliar a viabilidade de uma tese, preparar defesa contra auto de infração, estimar o risco de recuperação de créditos ou monitorar uma controvérsia ligada à Reforma Tributária.
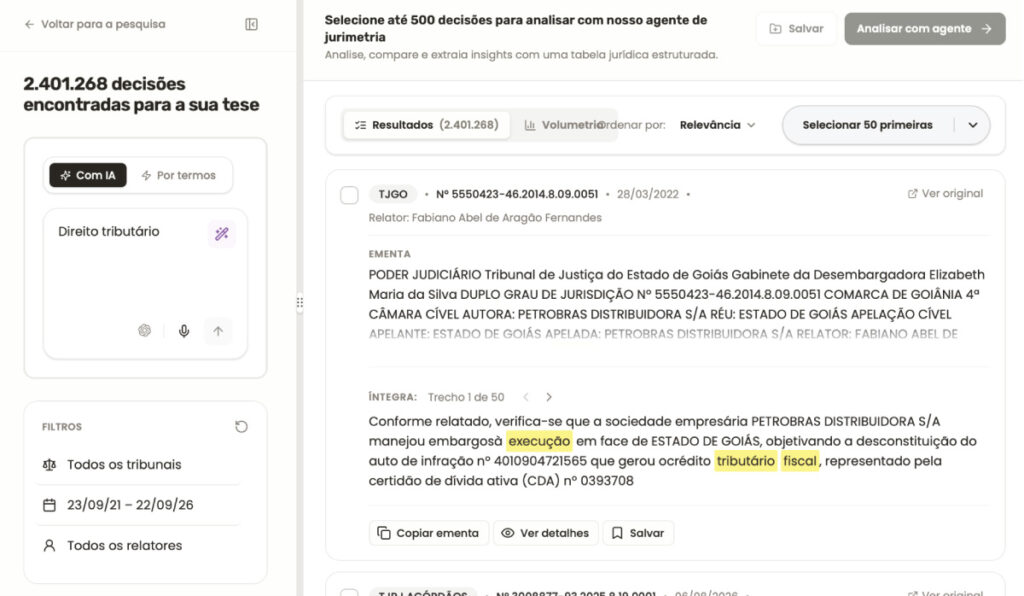
Em seguida, o advogado delimita a pesquisa por tribunais, período e termos relevantes. A Turivius permite verificar a volumetria de decisões encontradas em cada recorte, ajudando a identificar onde há maior litigiosidade e quais temas merecem análise mais aprofundada.
Mas o dado não substitui a análise jurídica.
Os resultados precisam ser comparados com as particularidades do caso — como período dos fatos geradores, regime tributário, documentos disponíveis, fase processual e órgão competente. Só então a pesquisa pode ser convertida em uma recomendação estratégica ao cliente.
| Etapa | Ação | Resultado prático |
|---|---|---|
| 1. Definir a pergunta jurídica | Transformar uma dúvida ampla em uma questão objetiva. Ex.: “Há discussão relevante sobre compensação de créditos de PIS/Cofins?” | Pesquisa direcionada a uma decisão concreta. |
| 2. Delimitar o recorte | Selecionar tribunais, período e termos relacionados à tese, como “auto de infração”, “modulação” ou “compensação”. | Base de decisões compatível com o objetivo da análise. |
| 3. Verificar a volumetria | Observar quantos casos foram localizados e em quais instâncias. | Identificação da recorrência e da relevância prática da controvérsia. |
| 4. Analisar padrões | Examinar os julgados mais relevantes para identificar fundamentos e subtemas recorrentes. | Mapeamento dos pontos de maior risco ou oportunidade. |
| 5. Cruzar com o caso concreto | Comparar os dados com os fatos, documentos, período e situação processual do cliente. | Seleção de precedentes realmente aplicáveis. |
| 6. Converter em estratégia | Organizar os achados em parecer, relatório, tese defensiva ou recomendação ao cliente. | Decisão jurídica mais fundamentada e orientada por dados. |
A Turivius organiza o cenário jurisprudencial; o advogado interpreta os dados e os transforma em estratégia tributária.
Jurimetria, IA jurídica e Direito Tributário: como essas frentes se conectam?
A jurimetria sempre existiu como método, mas sua aplicação em escala dependia de um trabalho manual de coleta e classificação que consumia tempo demais para ser viável na rotina de um departamento jurídico. A IA jurídica muda esse cenário ao automatizar exatamente as etapas mais custosas: localizar decisões relevantes entre milhões de julgados, extrair informações como partes, valores e resultados, classificar o desfecho de cada processo, identificar padrões que passariam despercebidos em uma leitura manual e organizar tudo em relatórios estruturados.
No GPTuri, inteligência artificial jurídica da Turivius, isso acontece por meio do Agente de Jurimetria. Com eles, é possível buscar decisões em escala sobre um tema tributário, extrair automaticamente os dados relevantes e gerar relatórios com gráficos e tendências a partir de uma pergunta em linguagem natural, sem exigir que o advogado monte manualmente cada tabela ou gráfico.
Conte com a Turivius para aplicar jurimetria no Direito Tributário
Em resumo, aplicar jurimetria ao Direito Tributário significa trocar a percepção individual sobre uma tese pelo comportamento real de quem julga. CARF, STJ, STF e tribunais regionais nem sempre decidem da mesma forma, e só a análise de dados em escala revela essas diferenças a tempo de orientar a estratégia, seja para decidir se vale a pena litigar, como se posicionar diante de um auto de infração ou quando compensar um crédito.
A Turivius reúne mais de 130 milhões de decisões em mais de 100 tribunais e no CARF, atualizadas diariamente, combinadas a um Agente de Jurimetria dedicado a transformar esse volume em dados organizados e acionáveis. Para o Direito Tributário, isso significa sair da leitura individual de jurisprudência e decidir com base em como cada instância realmente julga cada tese, com relatórios que embasam pareceres, teses processuais e conversas estratégicas com a diretoria financeira da empresa.
Se a sua equipe quer aplicar jurimetria a uma tese tributária específica, o GPTuri já está pronto para isso. Agende uma demonstração exclusiva com a Turivius e comece já!
FAQ — Direito Tributário e Jurimetria
É a aplicação de análise de dados às decisões tributárias para identificar padrões de julgamento, taxas de êxito, fundamentos recorrentes e diferenças entre tribunais e instâncias.
A jurimetria permite analisar o comportamento dos órgãos julgadores e usar esses dados para avaliar riscos, oportunidades de litígio, recuperação de créditos e estratégias diante de autos de infração.
É possível analisar volume de decisões, taxa de êxito, valores discutidos, tempo de tramitação, fundamentos utilizados e comportamento de diferentes tribunais, câmaras ou julgadores.
Porque o CARF e o Poder Judiciário podem apresentar comportamentos diferentes sobre uma mesma matéria. Separar os dados permite identificar onde uma tese encontra maior resistência e evitar que uma estatística agregada distorça a interpretação dos resultados.
Sim. A análise de decisões pode identificar padrões relacionados à validade do lançamento, nulidades, provas, decadência, multas, responsabilidade tributária e outros aspectos recorrentes no contencioso administrativo.
Ela permite analisar decisões sobre temas como repetição de indébito, compensação, modulação e legitimidade, ajudando a identificar os principais riscos jurídicos envolvidos na recuperação do crédito.
Não. Os dados ajudam a identificar padrões e dimensionar riscos, mas precisam ser interpretados de acordo com as particularidades do caso concreto, como fatos geradores, documentos, regime tributário e fase processual.
A IA pode automatizar etapas da análise jurimétrica, como a localização de decisões, extração de informações, classificação de resultados e identificação de padrões, tornando a análise de grandes volumes de julgados mais ágil.